繁體中文
 简体中文
 English

库存完好布料成衣打算香港销毁,废料申报有什么风险?
很多企业在处理积压成衣、未使用面料时,容易混淆货物定性,直接按纺织废料申报退港,带来申报不实、扣货等合规风险。本文结合内地海关与香港环保署管制要求说明判定逻辑。
一、定性区分:完好呆滞成衣、面料,属于库存商品,不是纺织废料
废料的核心判定标准:货物已经丧失原有使用价值,属于生产、加工过程产生的边角料、碎料、残次废品,用于循环回收再造。
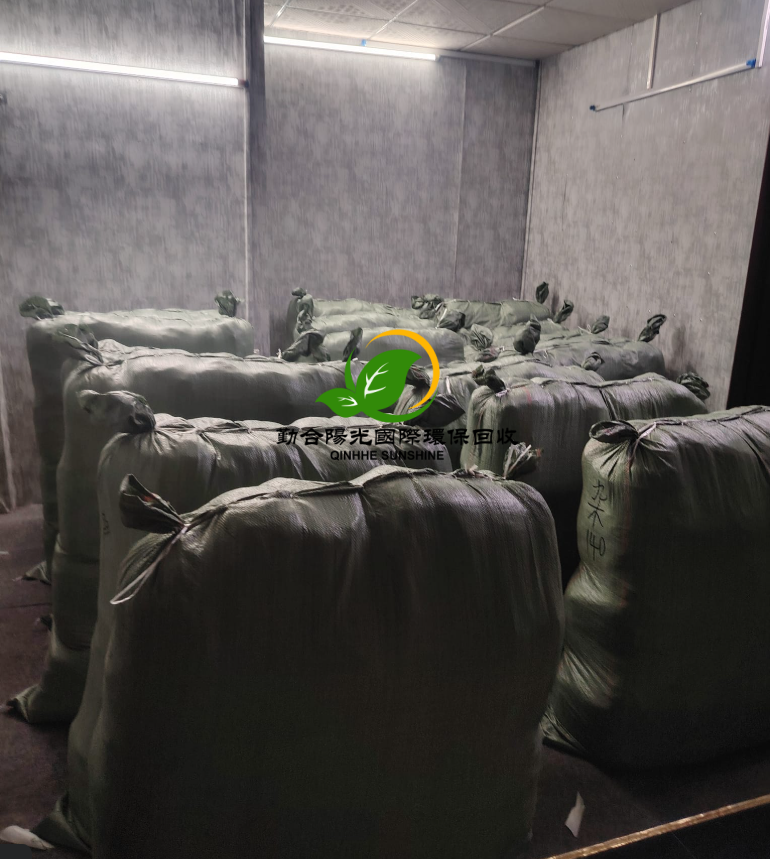
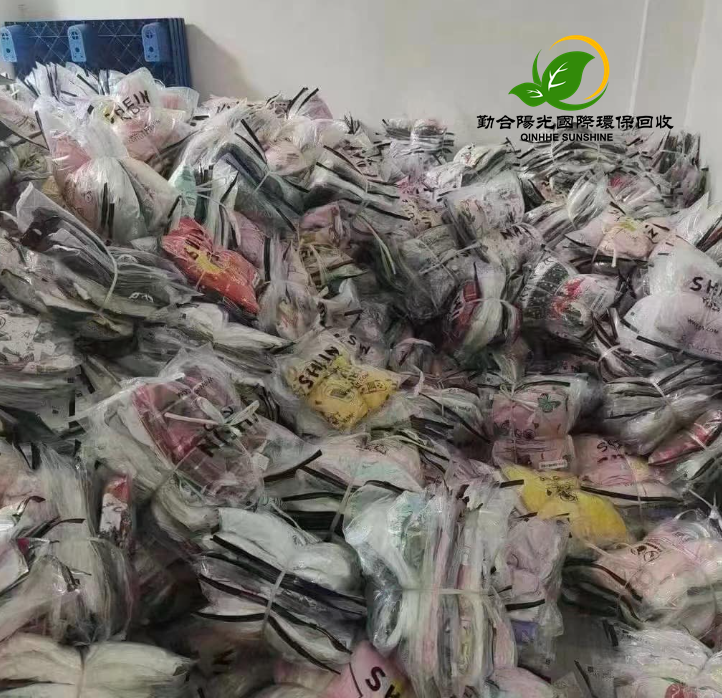
全新呆滞库存成衣、完好面料,本身具备完整使用功能,只是滞销、积压、无法销售,货物属性依旧是成品/原料库存商品,不属于纺织废料,不会因为企业计划运到香港销毁,就自动变成废料。
补充:只有已经破损、裁切后的碎布、生产边角料、无法修复的残次布料,才属于香港附表6项下的纺织废料范畴。
二、能否直接按废料申报退港?
不可以直接按废料申报。
1. 内地海关端:申报品名、监管方式要和货物实际状态匹配。完好库存成衣、面料应按成品/面料正常申报出境,不能套用废料、边角料的申报方式。若刻意按废料申报,属于申报不实,会面临查验、改单甚至处罚,加工贸易账册还会影响后续核销。
2. 香港环保管制端:香港附表6纺织废料豁免许可,有两个硬性前提:物料未受污染、进口目的是循环回收再造;单纯以销毁为目的,即便属于附表6废料,也不适用豁免,需要提前向环保署申领许可证。
而这批完好成衣、面料本身不属于废料,不能套用附表6废料的相关规则。
三、两种合规处置路径参考
1. 路径一:按正常库存商品出境申报,到港后委托香港持资质机构实施销毁
报关按成品/面料申报,提前和香港处置方确认销毁方案、取得后续销毁凭证;同时评估是否触发巴塞尔公约PIC程序。适合普通贸易项下呆滞库存。
2. 路径二:加工贸易保税呆滞成衣、面料
保税账册下的呆滞成品/面料,不能简单按废料退港。需要提前向主管海关报备处置方案,按海关要求办理对应出境或者放弃、销毁相关手续,凭香港出具的正规处置凭证完成账册核销,以海关审核意见为准。
四、高频实操误区提醒
1. 误区:只要最后是烧掉,就可以按废料申报。
纠正:定性看货物本身状态,不是看最终处置方式。完好货品和废料的监管链条完全不同。
2. 误区:附表6豁免=随便进口销毁。
纠正:附表6豁免只适用于回收再造;单纯销毁,无论是不是干净布料,都需要环保署许可。
3. 误区:品牌成衣直接运港销毁不需要备注。
纠正:品牌库存成衣销毁,建议提前留存品牌方销毁授权、毁标方案,便于海关及香港环保部门核查。
完好呆滞成衣、面料属于库存商品,不属于纺织废料,禁止直接按废料申报退港。企业应当按照货物真实状态申报出境,提前规划香港销毁的合规手续,备齐处置合同、销毁证明等资料,规避跨境环保与海关监管风险。
 咨询热线
 公司邮箱
 地址导航