繁體中文
 简体中文
 English

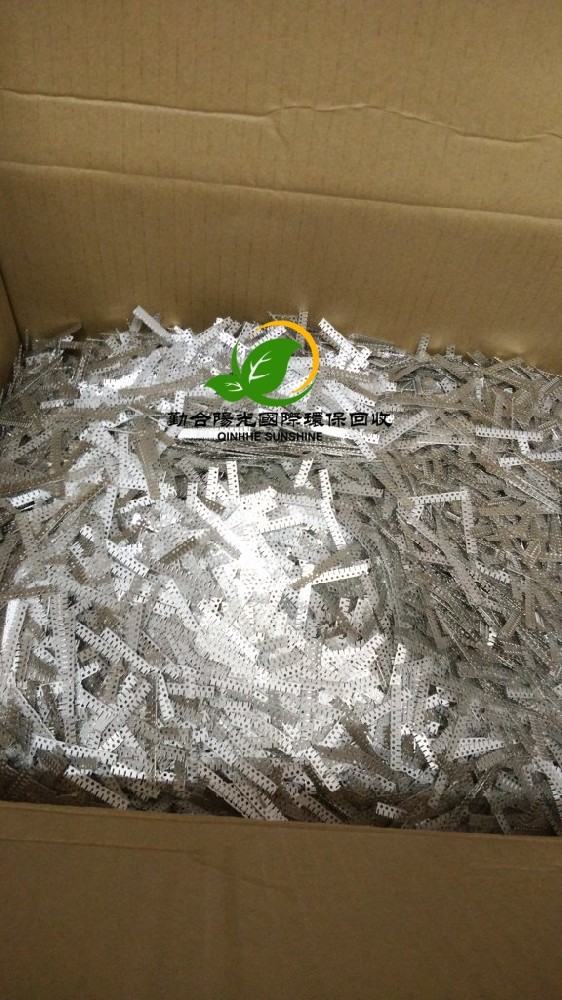
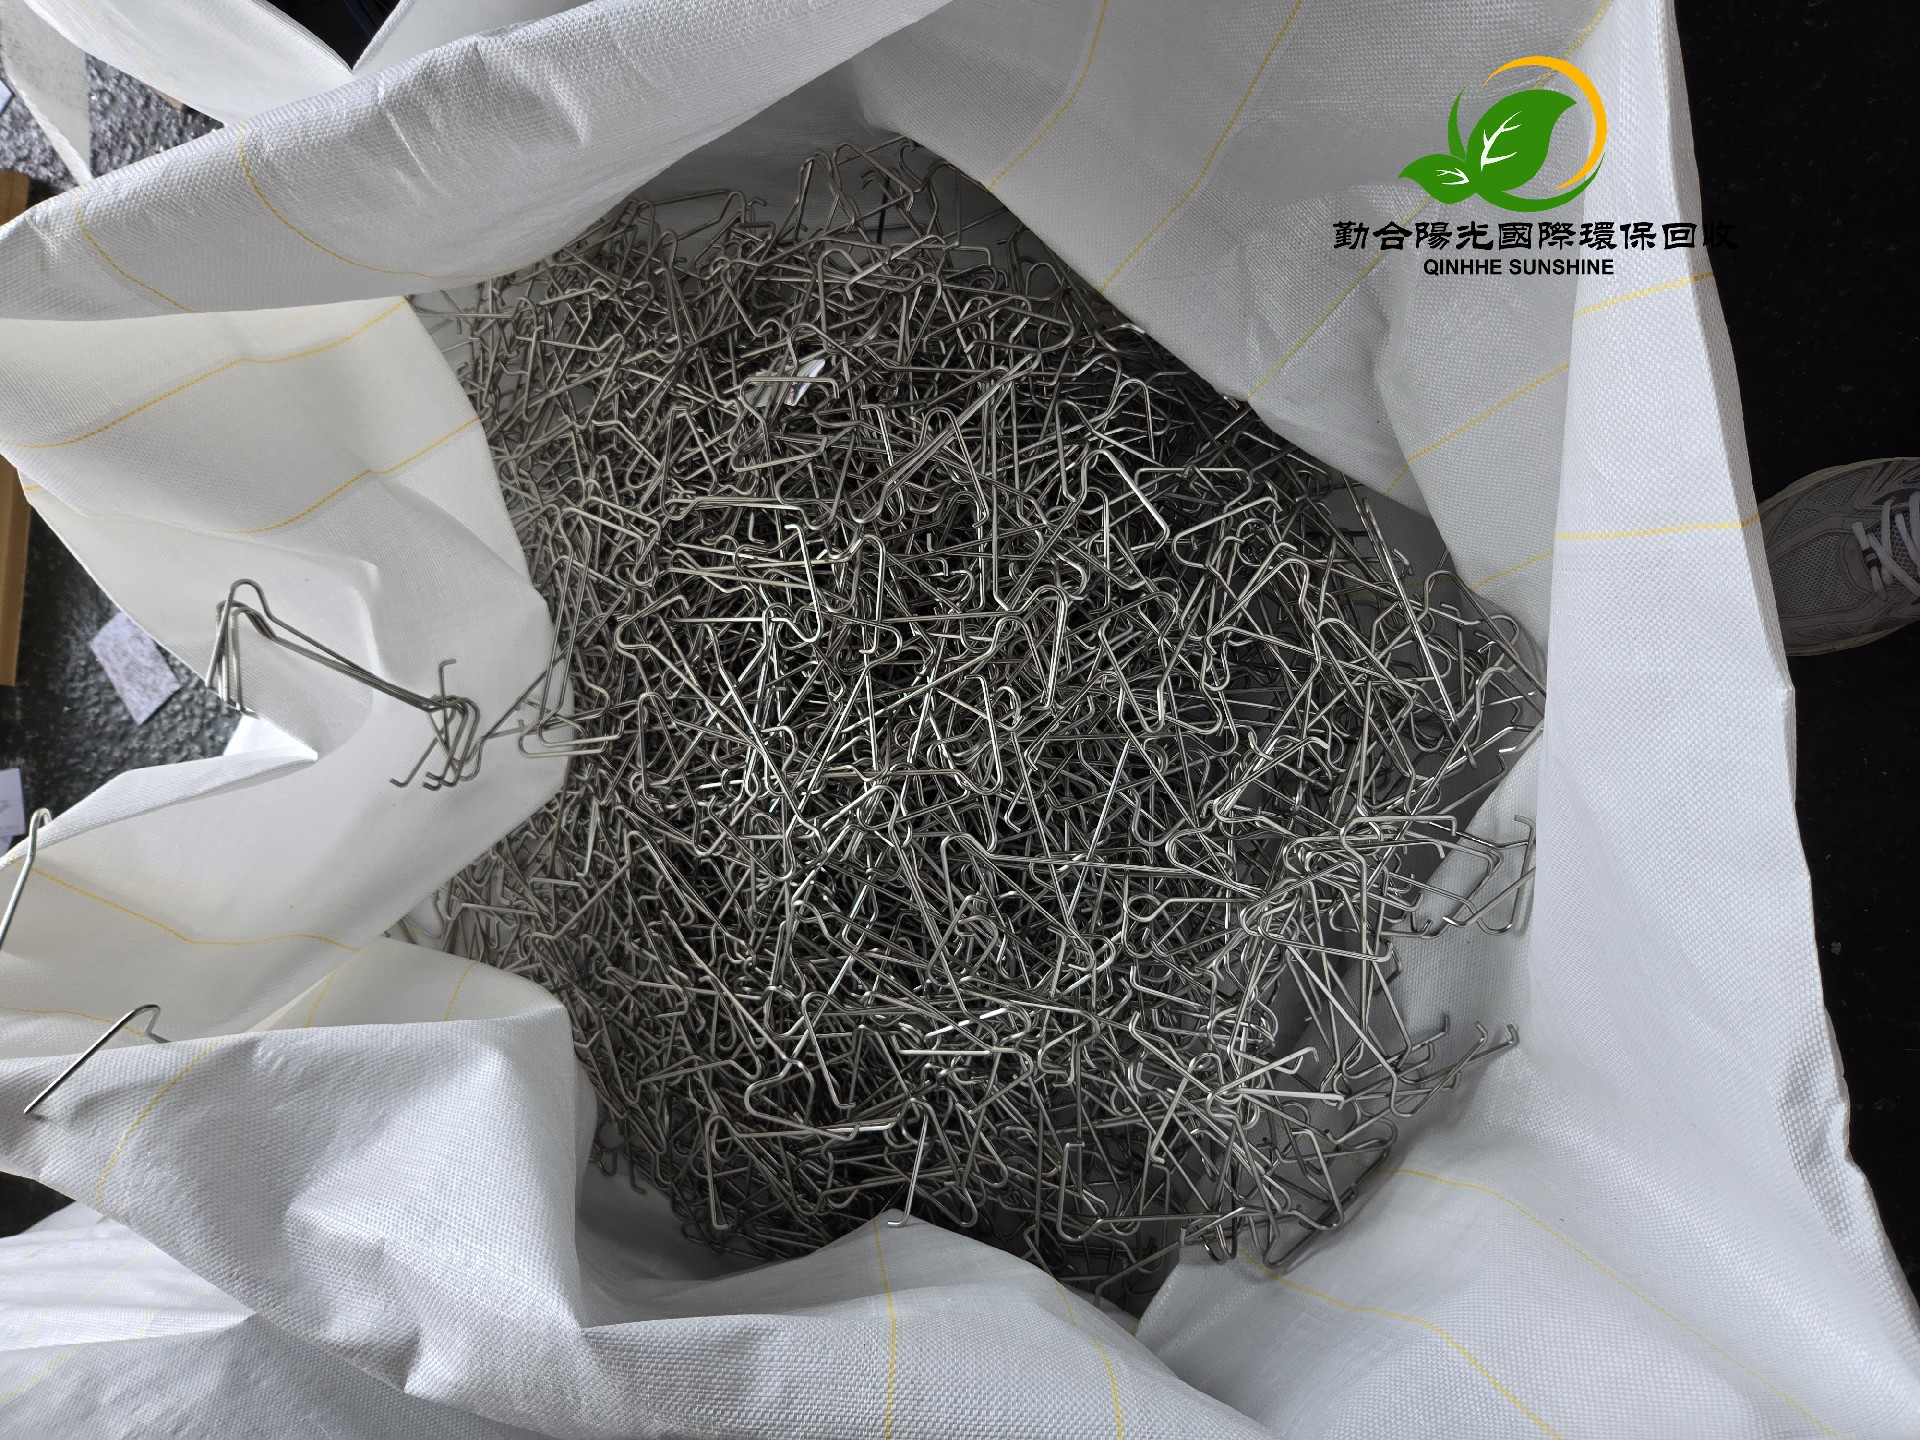
加工贸易产生的废金属边角料,选择退港回收,对比内销征税,核销资料差异
加工贸易手(账)册项下,保税料件在生产过程中产生的废金属边角料,属于海关监管范畴。企业可在合规前提下,选择不同处置路径,较为常见的为退港回收或者内销征税。两条路径对应的监管逻辑、核销所需资料并不相同,同时还需兼顾固体废物环保管制要求,不可混淆。
一、监管定性与核心逻辑差异
退港回收
退港回收,实质是将保税边角料复运出境,运至香港进行循环回收处置,通过复运出境的事实,冲减手(账)册项下保税消耗,完成账册平衡。前提是货物符合内地出境相关规定,如涉及固体废物,须满足国内固体废物出口管理要求;同时也要符合香港进口环保、报关等准入要求。
该路径一般不产生内销征税义务,但不等于免除其他检验、申报、许可义务。如果物料被判定并非废料,或是属于禁止出境品类,则不能按此路径办理。
内销征税
内销征税,是经海关核准后,将保税边角料转入境内国内市场。监管逻辑是把原本保税监管的物料转为境内完税状态,按规定计征税款,解除该部分物料的保税监管。边角料按报验状态归类,适用对应的税率、完税价格核定规则,并非一律按原料原价计。如果属于受管制固体废物,还须满足国内回收处置准入条件。
二、内地核销申报及配套资料对比
退港回收核销所需资料
除基础报关单证外,一般需准备:
1. 加工贸易手(账)册信息,包括手册/电子账册编号,用于匹配单耗、生产损耗核算;
2. 出境报关单证,如出口(复运出境)报关单,监管方式按加工贸易边角料复出对应选项申报;
3. 货物资料:装箱单、发票、货物明细,区分品类(如废铜、不锈钢等)、重量、状态;如存在混料,需附分拣、检测说明;
4. 审批/核准文件:按海关要求办理复运出境核准;涉及固体废物出境的,须取得相应生态环境主管部门审批文件;
5. 出境放行凭证,海关凭出境核验情况,办理账册核销冲减;
6. 留存归档资料:运输凭证、两地物料定性说明,如香港侧环保合规证明、回收处置相关文件,以备后续核查。
若为特殊监管区域企业,还需遵从区域流转、出境申报配套流程。
内销征税核销所需资料
1. 加工贸易手(账)册,用于核算损耗与数量;
2. 边角料内销核准申请,向主管海关申请办理内销审批;
3. 征税申报资料,包括报验状态的归类说明、重量、品质,由海关核定完税价格,出具税款缴款凭证;企业完成缴税;
4. 报关单证,办理内销申报;
5. 管制合规文件:如果属于固体废物,需符合国内固废回收利用管理要求;
6. 缴税凭证,税款实缴后,海关凭内销放行及征税记录,完成该部分物料的保税监管核销;
7. 归档备查资料,包括品质检测、过磅记录等。
三、其他配套合规差异
香港端与跨境管制
退港回收,除内地核销,还涉及跨境运输、香港进口申报。需判定物料是否符合香港《废物处置条例》相关附表规定,核查是否需要环保署许可,遵守巴塞尔公约相关义务,完成香港进口报关。
内销征税属于境内处置,不涉及跨境出境、香港进口申报,无需办理跨境废物进出口手续,但必须符合国内固废处置、环保监管要求。
残次品与边角料区分
文章讨论对象为边角料,若同时存在残次品,规则会另行区分。边角料是加工过程产生的废料;残次品属于不合格成品,内销或复运出境的申报、计税方式存在区别,申报时不可混为一谈。
四、常见误区
第一,并非边角料想退就可以退。如果属于禁止出口固废或不符合出境条件,则不能走退港路径。
第二,内销不等于随便低价计税。边角料完税价格由海关依法核定,不能自行随意定价。
第三,核销不等于办结全部环保手续。无论哪一种方式,环保合规文件均需按要求留存,后续审计、核查有可能核验。
第四,两条路径不能随意切换。一旦选定处置方式,须按对应流程审批申报。
简单概括:退港回收,以复运出境报关放行、账册冲减为核销主线,配套出境合规审批;内销征税,则以海关核准、依法完税,凭征税放行凭证核销。 企业选择处置方案时,除核算成本,还应提前核验固废管制、两地进出口准入条件,保证申报资料前后一致,规避监管风险。
 咨询热线
 公司邮箱
 地址导航