繁體中文
 简体中文
 English

二极管、三极管残次品属于可退港环保回收的电子废料吗?
二极管、三极管属于半导体电子元器件,生产环节产生的残次品,在满足定性、环保、海关监管条件的前提下,可以作为电子废料申请退港至香港开展环保回收处置,但不能直接默认全部可以退运,需要先区分货物属性、落实配套审批手续。
一、定性区分:残次品≠库存良品,是判断基础
1. 残次品二极管、三极管(可按电子废料申报退港)
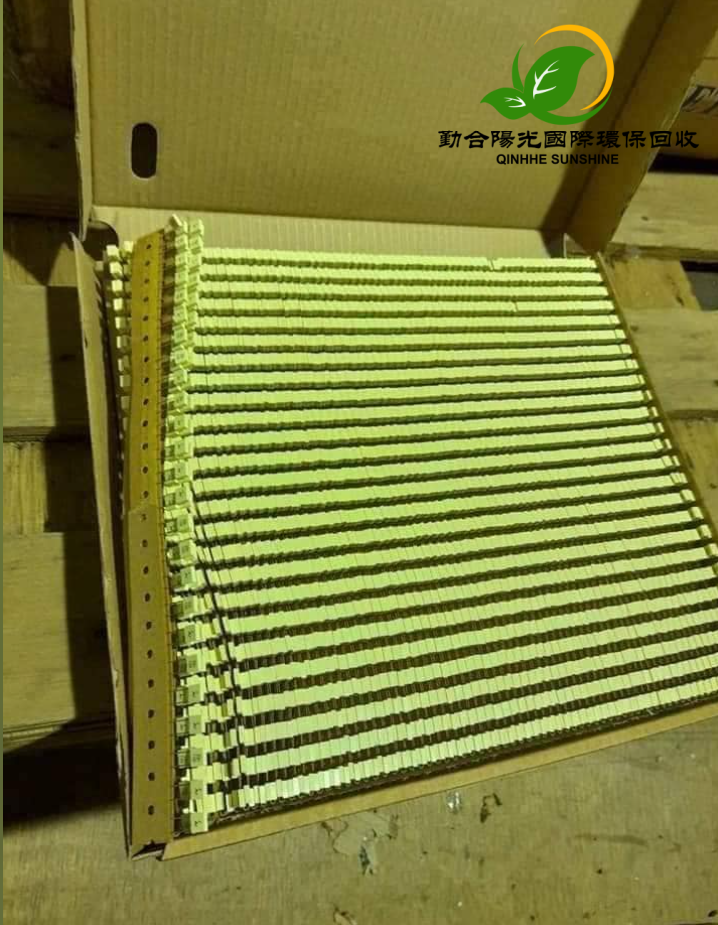
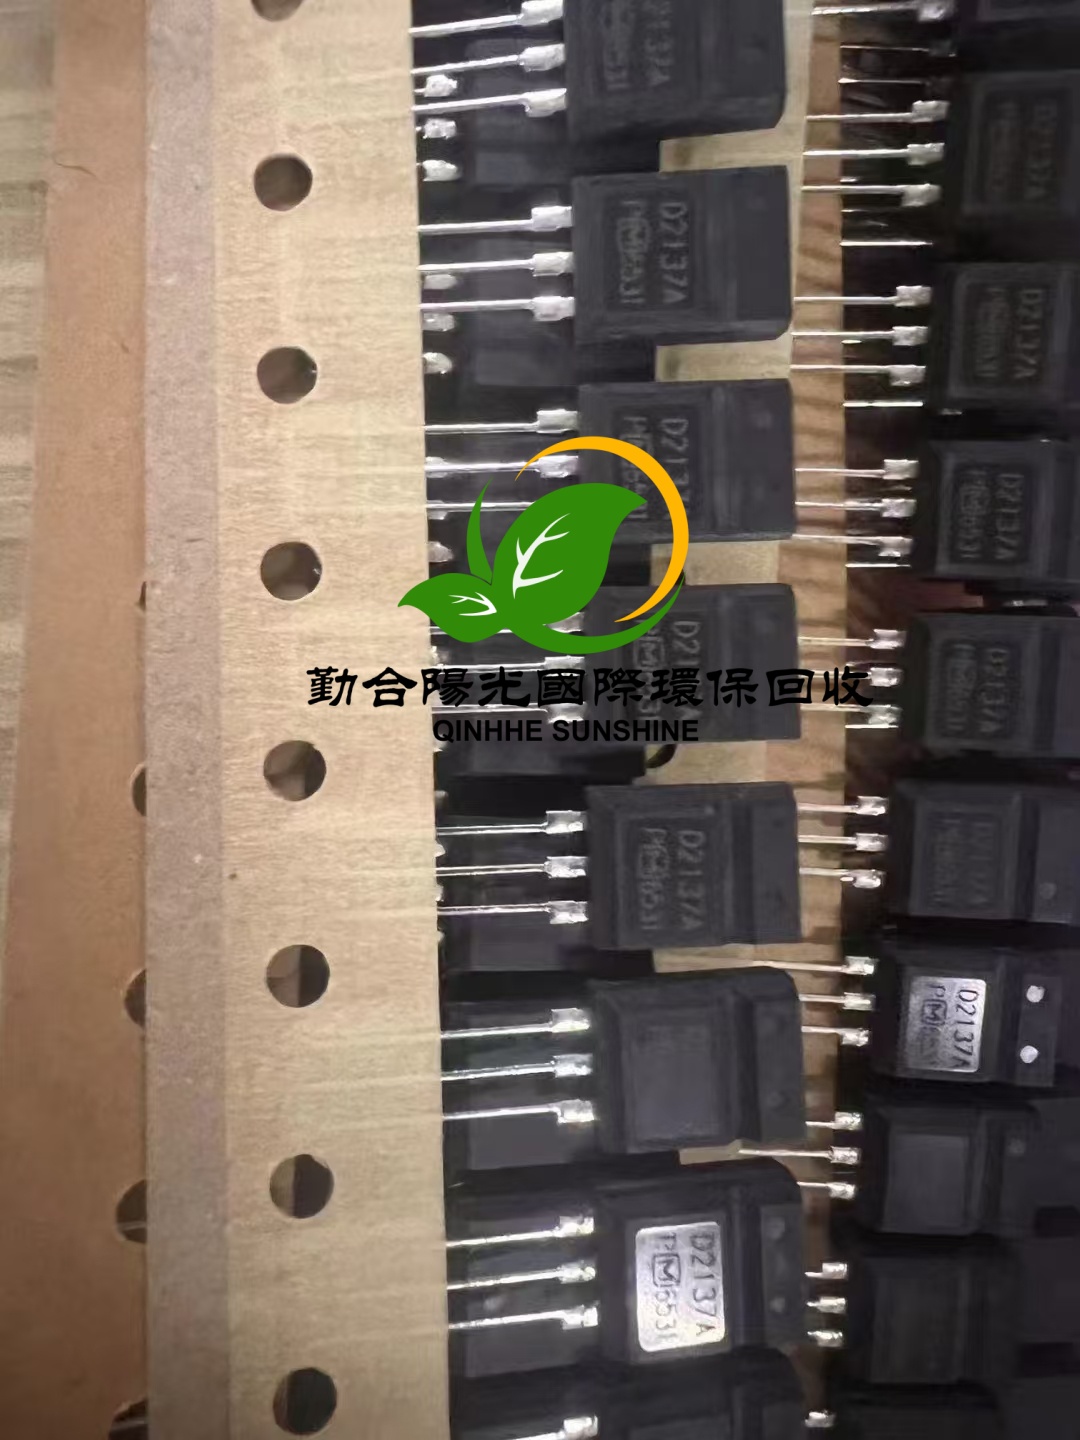
指经过产线测试,存在漏电、击穿、参数偏移、封装破损、引脚断裂等缺陷,已经丧失原有元器件使用功能,无法修复再投入成品组装的器件。这类物料属于废弃半导体元器件,归类为电气电子废料,符合电子废料的范畴。
加工贸易保税项下产生的该类残次品,属于海关监管保税残次品,按加工贸易残次品复出流程管理。
2. 注意和呆滞良品区分(不属于废料,不能按废料退港)
如果元器件外观完好、功能正常,只是库存积压、型号淘汰,属于呆滞库存商品,不属于固体废物、电子废料。该类货物不能以环保回收、销毁的废料名义申报退港,否则会产生申报不实风险。
二、跨境越境转移管制要点(巴塞尔公约及香港环保管制)
二极管、三极管残次品属于电气电子废料范畴,适用巴塞尔公约电子废物修正案管制要求:
1. 只要定性为固体废物,跨边境转运至香港回收,需要按规定完成PIC预先知情同意程序,同步落实生态环境部门的越境转移审批。
2. 香港方面,电气电子废料进出口需要遵守《废物处置条例》,提前确认香港处置主体资质、环保署许可证要求;单纯干净、未受重金属严重污染的半导体元器件废料,也不自动豁免相关许可手续。
3. 若残次品混有其他受管制危险组分、受到污染,会升级为危险废物,管制要求会更加严格。
三、保税企业退港申报、核销相关说明
对于加工贸易企业保税料件生产出来的二极管、三极管残次品:
1. 监管属性归类:该类物料属于保税残次品,不是普通边角料。申报时,需要按照残次品复出逻辑,做好料件单耗反向折算说明,和生产裁切产生的元器件边角料分开建档申报,不能混同定性。
2. 必备申报资料:账册/手册资料、残次品不良检测说明、批次清单、实物照片、称重记录、香港合规处置协议、固废属性鉴别文件、越境转移审批文件等。
3. 核销规则:退港完成后,需要回收香港处置机构出具的对应批次处置凭证,提交主管海关完成手册核注核销,处置产生的残值收入,按海关要求如实申报。
四、常见实操误区
误区1:体积小、单颗价值低的半导体元器件残次品,可以不用走固废越境审批
更正:物料大小、价值高低不改变电子废物属性,只要定性为固废,跨境转移就要遵守巴塞尔公约相关管制。
误区2:二极管、三极管残次品和PCB板废料可以直接混装、合并一份说明申报
更正:建议分开列明品类,清单标注清楚物料名称、属性,便于海关查验、香港回收方定级。
误区3:只要是工厂挑出来的不良件,就一定可以退港
更正:首先要完成固废属性鉴别;同时要确认香港接收方具备对应电子废料回收处置资质,不满足条件则无法正常办理退运。
五、实操建议
企业在计划退港前,优先完成两步自查:第一,出具测试说明,佐证元器件已经失效,不属于可二次使用的良品;第二,开展固废属性判定,明确是否属于受管制固体废物,提前办理越境转移相关审批,再向海关发起复出申报,降低查验退单风险。
 咨询热线
 公司邮箱
 地址导航