繁體中文
 简体中文
 English

保税残次品硬盘,和普通边角料硬盘,退港销毁的审批、申报资料有没有区别?
加工贸易企业在生产、组装服务器环节产生的报废硬盘,分为残次品硬盘与边角料硬盘两类,二者同属保税监管货物,申请退港至香港开展环保销毁时,海关审批逻辑、申报资料、折算方式、监管填报都存在明确差异,企业申报时不可混同归类。
一、基础定性区分
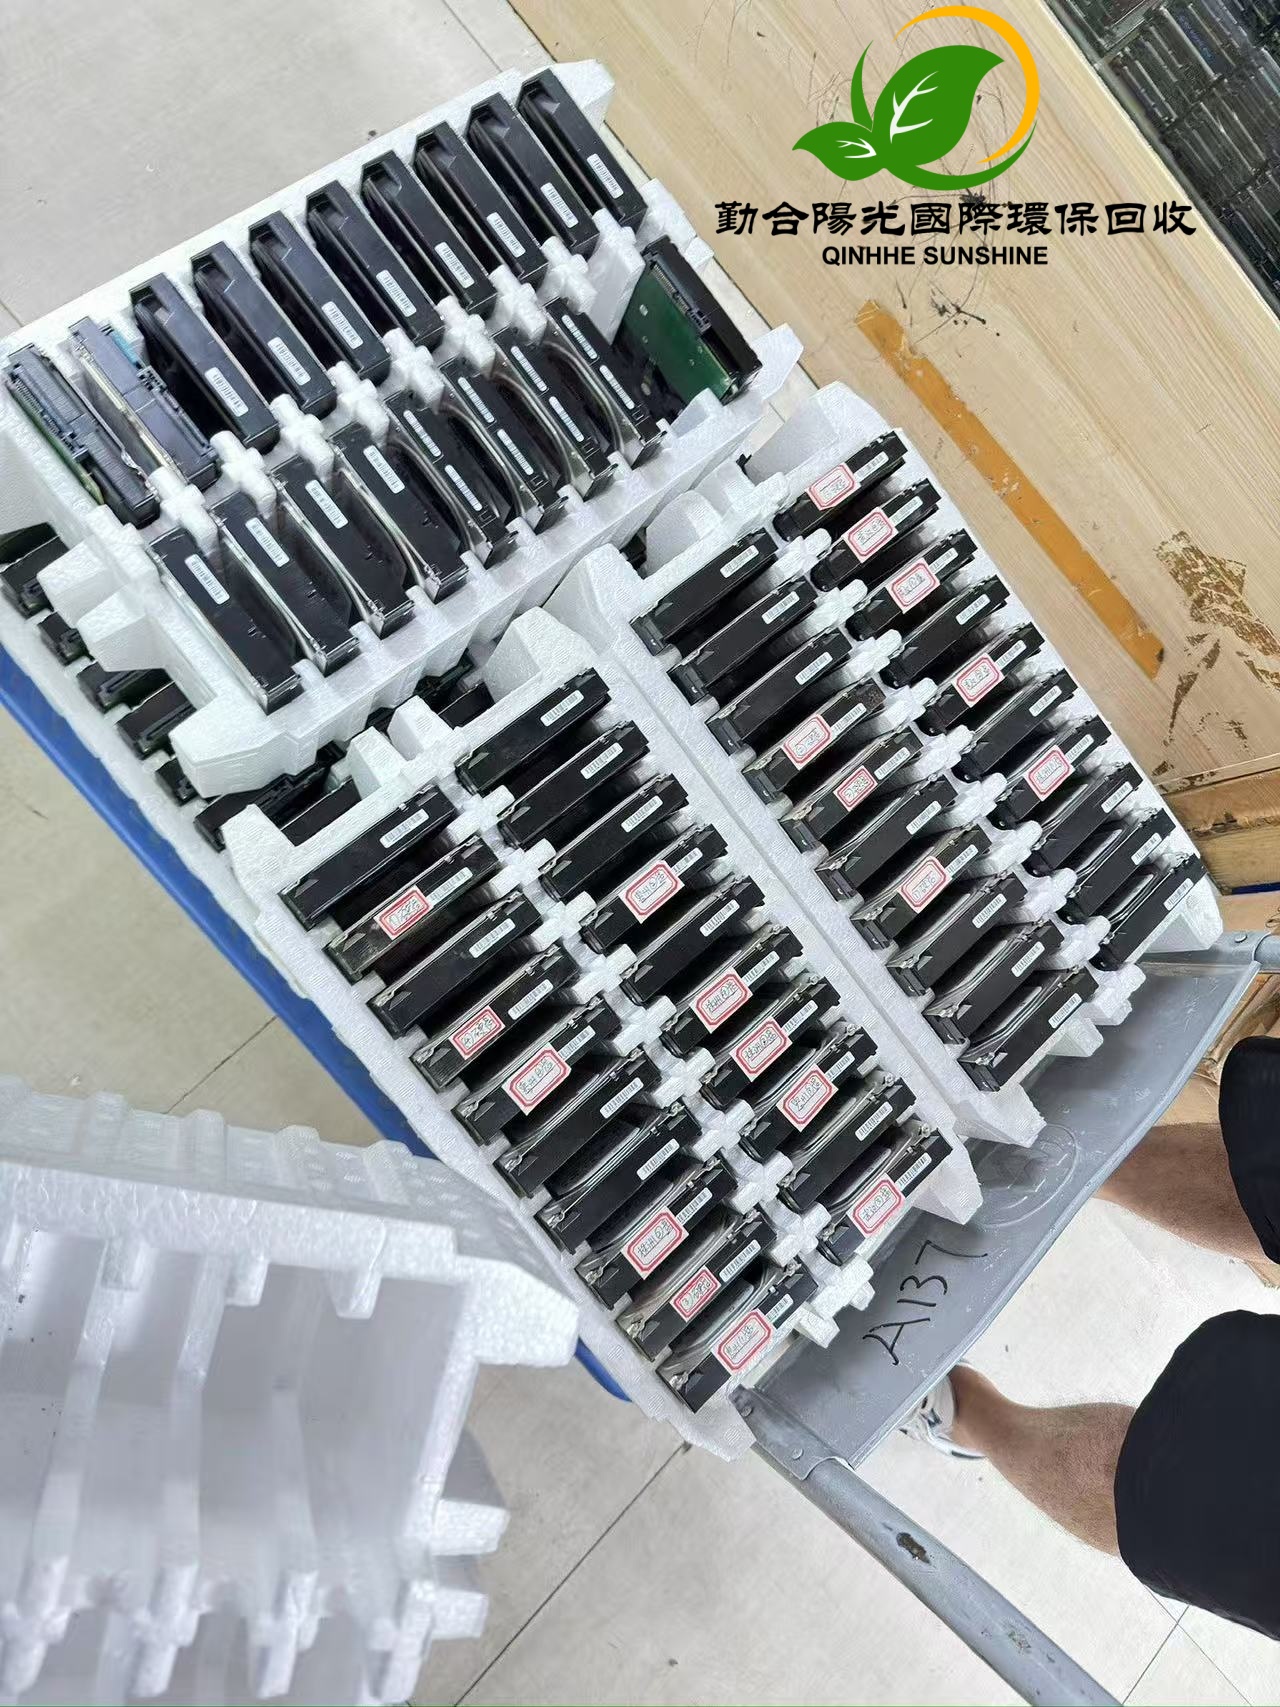
残次品硬盘:属于已经加工完成、具备成品形态的硬盘,因故障、品质缺陷、测试不合格,无法出口交付,属于达不到出口标准的制成品/半成品。
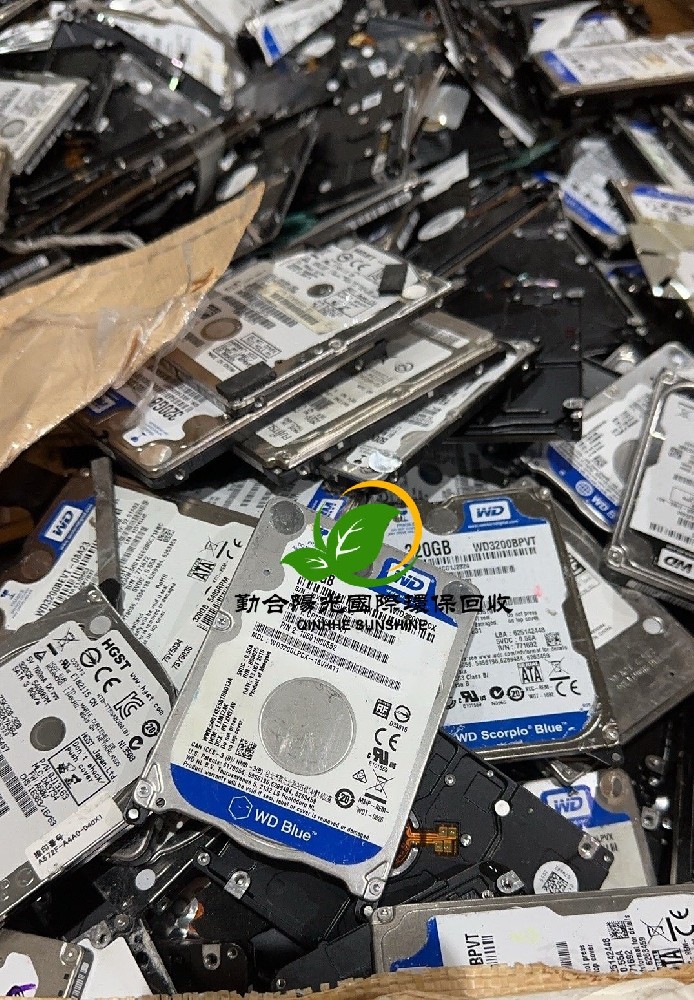
边角料硬盘:一般是生产裁切、拆解过程中产生的碎盘、盘片碎料、硬盘小板碎料,是加工过程自然产生的下脚废料,不再具备成品形态,不能作为完整制品使用。
定性是后续所有申报流程的基础,归类错误,会直接导致账册核销异常、海关退单。
二、内地海关申报与审批差异
1. 折算要求不同(核心差异)
残次品硬盘申报退港销毁,需要按照手册备案单耗,反向折算回对应的原保税进口料件,海关以折算后的料件维度进行核扣账册;
边角料硬盘不需要按成品单耗反向折算,直接以废料实际报验状态、实际重量申报核扣,按边角料口径管理。
2. 申报资料差异
两类通用资料:退运申请、退港方案、委托销毁协议、处置机构资质、货物清单、无法内销说明。
残次品硬盘额外必备资料:残次品单耗表、折算后耗用原进口料件明细清单,这是残次品申报区别于边角料最关键的材料,海关会核验折算逻辑是否匹配备案单耗。
边角料硬盘无需提供单耗折算清单,按废料实际状态列明品名、重量即可。
3. 监管填报口径
如果是境内销毁,残次品对应料件销毁0200,边角料对应边角料销毁0400;若是跨境退港出境销毁,退运报关申报品名、备注栏要与定性保持一致,分开申报、分开录入核注清单,不建议同一票混装混报。
三、香港入境与环保管制层面的共性与区别
在香港环保回收销毁端,二者同属于电子废物范畴,同样需要遵守香港电子废物管制、巴塞尔公约越境转移相关要求,入境前要按物料状态申报。
实操风险点:如果残次品硬盘(完整成品形态)和边角碎料混装同一柜,香港环保署查验时,会核查装箱清单和内地海关申报定性是否匹配,申报定性混乱容易引发扣货、补充资料、延后处置。
四、实操常见误区
误区1:只要是报废硬盘,全部统一按边角料申报。
风险:完整故障硬盘属于残次品,无单耗折算资料,海关审核不通过,影响手册核销。
误区2:残次品、边角料放同一批清单合并申报。
风险:账册核扣逻辑不一样,容易造成账册不平衡,后续核销核查。
误区3:认为到香港销毁,内地归类不重要。
风险:退港报关单定性,会和香港入境申报资料联动,两边申报状态不一致,跨境查验风险升高。
五、小结
简单来说:边角料硬盘看实物废料状态申报,不需要单耗折算;残次品硬盘是不合格成品,必须附带单耗资料、折算料件清单申报。企业在安排退港前,建议先完成内部分拣、分开装箱,对应准备差异化资料,保障海关审批顺利、香港入境合规。
 咨询热线
 公司邮箱
 地址导航